多地跨境卖家收到税务提醒:一季度收入对不上平台数据,问题出在哪?
这轮提醒之所以引发跨境卖家关注,是因为问题并不一定出在少报收入,也可能涉及平台统计口径、企业收入确认时点以及退款处理方式等多个环节。
跨境电商卖家的财务管理,正在迎来一次更细致的检验。
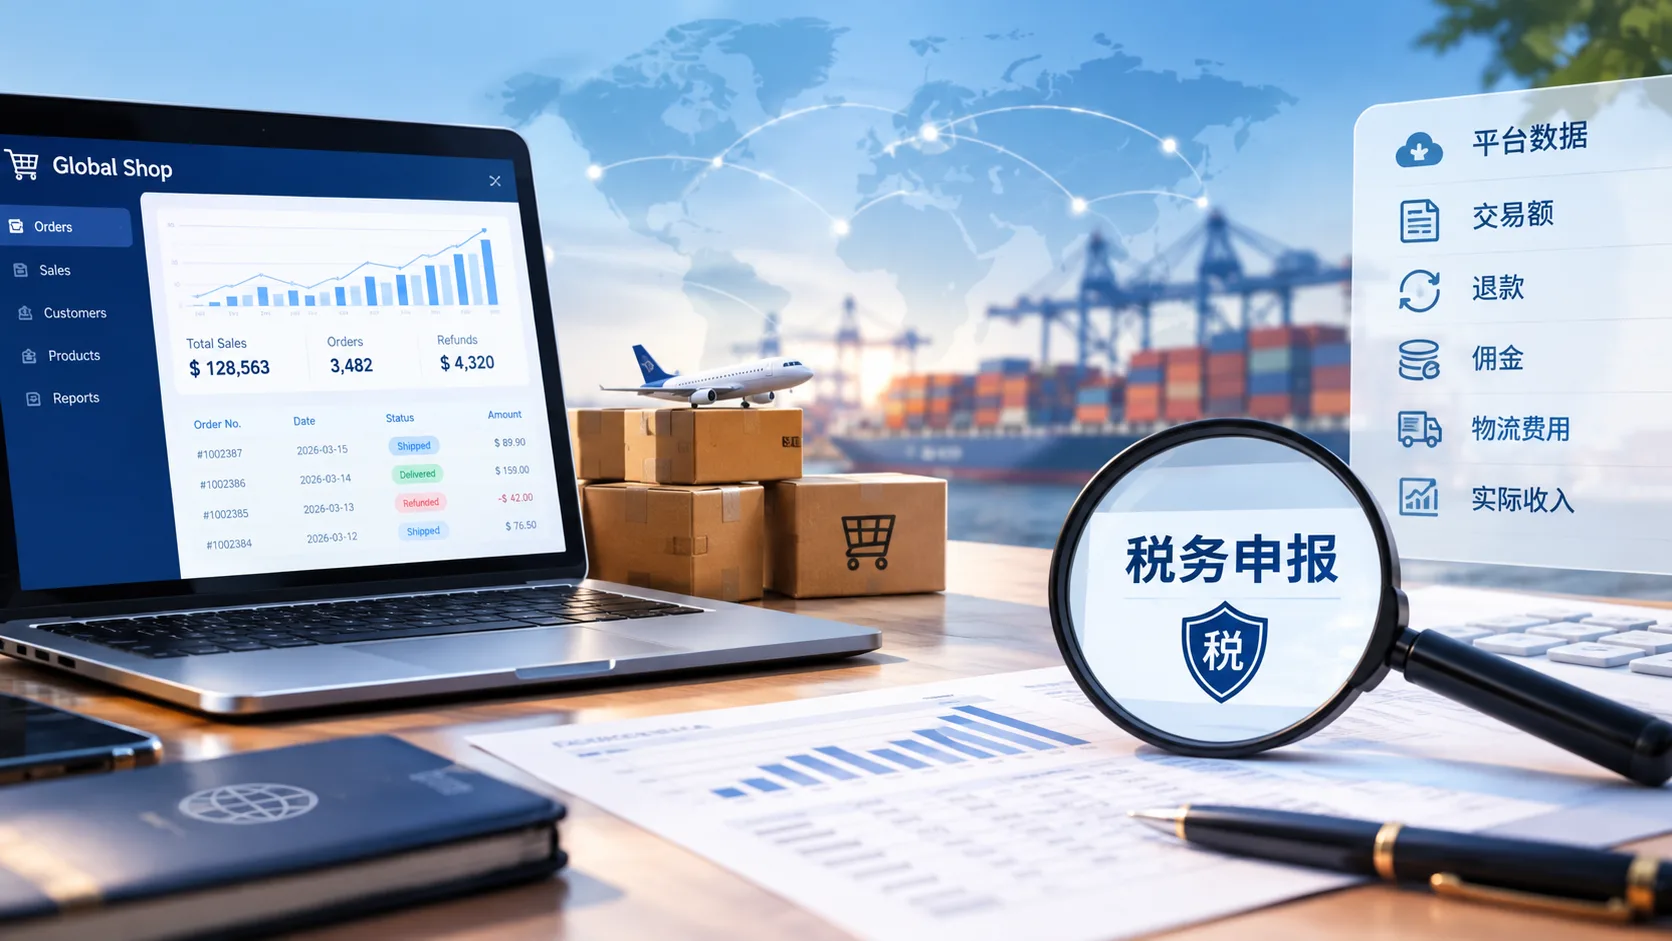
据亿邦动力10月14日报道,广东、江苏、浙江、福建、山东、四川等地部分跨境卖家近日收到税务部门提示,要求核对2026年第一季度销售收入申报情况。相关提示指出,企业申报的销售收入与互联网平台报送的数据存在差异,需要核实并及时更正。
据出海网、雨果跨境等媒体报道,10月13日,多地卖家陆续反馈收到类似提醒,部分企业此前已经完成申报,仍被提示收入数据不一致。另有卖家反映,平台此前推送的一季度销售数据出现过调整。不过,目前尚无明确信息证实平台数据调整与此次税务提醒之间存在直接关联。
这轮提醒之所以引发跨境卖家关注,是因为问题并不一定出在少报收入,也可能涉及平台统计口径、企业收入确认时点以及退款处理方式等多个环节。
跨境电商的交易链条比普通国内零售更复杂。一笔订单从消费者下单,到商品发货、确认收货、退款,再到平台结算和资金回款,可能横跨不同时间节点。企业财务按照自身会计和税务处理规则确认收入,而平台报送数据则遵循相应的涉税信息统计口径,两者如果没有做好衔接,就可能出现季度数据不一致。
费用处理也是容易产生分歧的地方。平台佣金、广告费、物流费用等都会影响卖家的实际利润和最终回款,但这些费用并不意味着可以直接从平台统计的销售收入中扣除。
根据国家税务总局2025年第15号公告,平台向税务机关报送的经营者收入信息包括收入总额、退款金额、收入净额及交易数量。其中,收入总额原则上不扣除支付给平台的佣金、服务费等费用;收入净额则为收入总额减去退款金额后的净额。这意味着,卖家不能简单地把平台最终打款金额、扣除费用后的净收入,与平台报送的销售收入直接画等号。
汇率折算、收入确认时点、跨季度退款以及出口报关资料,也可能增加核对难度。尤其是采用跨境电商出口模式的企业,平台订单、收款记录、物流凭证和海关申报信息往往分散在不同系统中。如果财务核算仅依赖单一后台报表,就很难快速解释每一笔差异。
更值得关注的是,平台涉税信息报送已经成为制度化安排。按照《互联网平台企业涉税信息报送规定》及相关公告,平台企业需要按季度向税务机关报送平台内经营者的身份信息和收入信息。国家税务总局此前也介绍,税务部门正通过数据接口直连等方式推进平台涉税信息报送,并加强数据质量核验。
这意味着,跨境卖家过去依靠店铺后台、收款流水和人工汇总完成财务核算的方式,需要进一步向多来源数据核对转变。平台数据并不必然等于企业最终应纳税所得额,但出现差异时,企业需要能够拿出完整、合理的业务资料说明原因。
对于收到提醒的卖家,关键不是看到两个数字不同就立即认定自己少报了收入,而是先厘清差异来自哪里:哪些订单属于第一季度,退款发生在什么时间,平台报送的是收入总额还是净额,佣金和物流费用如何入账,以及相关出口和收款凭证能否相互印证。
如果核实后确实存在申报错误,应按规定及时更正;如果差异来自统计口径或数据调整,则应整理订单明细、平台结算单、退款记录、银行流水及报关资料,形成可追溯的核对依据。具体处理仍需结合企业实际业务、适用税收政策和主管税务机关要求判断。
对跨境电商行业而言,这轮提醒释放出的信号很明确:平台交易数据正在成为税务核验的重要依据,但真正决定企业能否稳健经营的,不只是能否把账面数字做平,而是能否解释每一笔收入从哪里来、何时确认,以及为什么与平台数据不同。
当平台、资金和税务数据之间的联系越来越紧密,财务合规就不再只是申报期的一项工作,而是跨境电商经营体系必须补齐的一环。
discussion
comments
正在确认账号状态